新三板企业融资指南深度 融资租赁业务实务与粤开策略
一、新三板企业融资困境与融资租赁的适配性
新三板企业普遍具有轻资产、高成长、抵押物不足的特征,传统银行信贷难以充分覆盖其设备购置与产能扩张的资金需求。融资租赁以“融资+融物”的双重属性,成为新三板企业突破融资瓶颈的重要工具。与股权融资相比,融资租赁不稀释控制权;与银行流动资金贷款相比,其审批更关注租赁物自身价值与企业现金流,对主体信用评级要求相对灵活,尤其适合有真实设备需求、订单可见度较高的制造类、医疗类、信息技术类挂牌公司。
从融资成本看,新三板企业融资租赁综合成本通常高于银行贷款基准利率,但低于民间借贷与部分非银机构信贷,且可通过加速折旧、增值税进项抵扣等税盾效应部分对冲。关键在于企业需准确测算内含报酬率,将租赁成本与设备投产后增量收益进行匹配。
二、融资租赁的主要模式与新三板适用场景
(一)直接租赁
租赁公司根据企业选定的设备厂商和型号直接购买并出租,期满后设备所有权转移给企业。适用场景:新三板企业新建产线、购置核心生产设备、检测仪器等。优势在于首付比例低(通常为设备价款的10%—30%),期限一般2—5年,还款节奏可匹配设备投产后的现金流爬坡期。
(二)售后回租
企业将自有设备出售给租赁公司,再以租赁方式回租使用,盘活存量固定资产。适用场景:已拥有一定规模设备、但流动资金紧张的企业;或需要在不增加负债率表观数字的前提下补充营运资金。需特别注意:售后回租的租赁物应权属清晰、未设抵押,且回租资金用途需与租赁合同约定一致,避免被认定为变相借贷。
(三)厂商租赁与联合租赁
厂商租赁由设备供应商与租赁公司合作,为新三板客户提供定制化方案,常见于工程机械、医疗设备、半导体设备领域。联合租赁则由多家租赁公司共同承担一个大型项目,分散单户风险。对新三板企业而言,厂商租赁往往附带设备维护、技术升级等增值服务,综合性价比更优。
三、融资租赁业务的关键操作要点
(一)租赁物合规性审查
租赁物必须真实存在、权属清晰、特定化,且具备使用价值。新三板企业应避免将已抵押财产、 fictitious资产或权属存在争议的资产作为租赁物。实务中,租赁公司通常要求提供采购合同、发票、付款凭证、产权登记证明(如适用)等全套材料。对于软件、专利等无形资产,多数租赁公司接受度有限,需提前沟通。
(二)增信措施设计
新三板企业主体信用偏弱,融资租赁项目通常需要增信组合:实际控制人及配偶连带责任担保、应收账款质押、股权质押、第三方担保或保证金安排。企业应评估增信措施对后续股权融资、银行授信的影响,避免过度担保导致控制权风险或再融资空间受限。
(三)会计处理与信息披露
根据新租赁准则,承租人需在资产负债表中确认使用权资产和租赁负债,这对新三板企业的资产负债率、流动比率等指标产生直接影响。挂牌公司应按照全国股转系统信息披露规则,及时披露重大融资租赁合同、租赁负债变动及对财务状况的影响。涉及关联交易的,需履行相应审议程序。
(四)税务筹划
有形动产融资租赁适用增值税税率(目前为13%),企业取得增值税专用发票可抵扣进项税额;直租模式下,租赁物折旧可在企业所得税前扣除。企业应结合自身纳税身份和盈利状况,测算税盾价值,并与租赁公司协商租金支付节奏与发票开具方式。
四、粤开策略:新三板融资租赁服务的差异化路径
粤开证券作为深耕新三板市场的券商机构,在融资租赁业务中可发挥“投行+投研+资源撮合”的协同优势,形成区别于银行系、厂商系租赁公司的服务策略。
(一)前端诊断:融资结构优化与租赁适配评估
粤开策略团队在服务新三板客户时,首先进行融资结构诊断,将融资租赁纳入企业整体资本规划。具体包括:测算企业存量负债的期限结构与成本,识别设备购置需求的真实性与紧迫性,比较融资租赁与银行项目贷款、定向发行、可转债等工具的综合成本与控制权影响。对于拟进入创新层或北交所的挂牌公司,还需评估租赁负债对财务指标(如净资产收益率、资产负债率)的合规影响,避免因融资安排不当影响分层或上市审核。
(二)中端撮合:租赁公司筛选与交易结构设计
粤开依托机构客户网络,根据企业行业属性、设备类型、融资规模与期限,筛选匹配的金融租赁公司、商业租赁公司或厂商租赁平台。在交易结构上,可设计“直租+回租”组合方案,例如核心设备采用直租、存量设备采用回租,兼顾新增产能与流动性补充;对于集团型新三板企业,可探索集团内跨主体租赁,优化整体税负与资金归集。券商在此环节的价值在于:以投行视角审核租赁合同中的提前终止条款、租金调整机制、担保触发条件,防范条款风险。
(三)后端衔接:租赁资产证券化与再融资联动
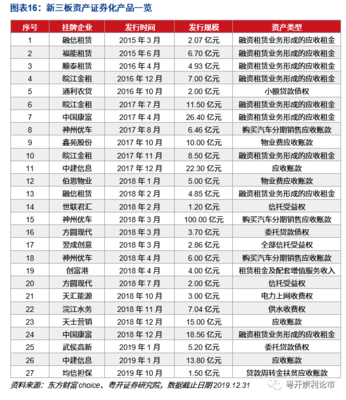
对于租赁物质量优良、租金现金流稳定的新三板企业,粤开可协助对接租赁资产证券化(ABS)或资产支持票据(ABN)发行资源,将存量租赁资产盘活,降低表内杠杆。在融资租赁存续期内,券商可同步规划后续股权融资、并购重组等资本运作,形成“租赁先行、股权跟进”的梯次融资节奏。例如,企业以租赁方式完成设备投入并实现产能释放后,再启动定向发行,此时估值基础更为扎实,融资效率更高。
(四)风险管理:租赁负债的动态监控与预警
粤开策略强调对客户租赁负债的全周期跟踪:建立租金支付台账,监控企业利息保障倍数与经营现金流对租金的覆盖程度;在企业现金流承压时,提前协调租赁公司协商展期、调整租金支付计划或引入过桥资金,避免逾期记录影响征信与新三板市场形象。
五、
融资租赁是新三板企业设备融资与资产盘活的重要通道,但其合约复杂、税务与会计影响深远,单一企业自行谈判往往难以兼顾成本、合规与资本规划。以粤开策略为代表的“券商+租赁”服务模式,将融资租赁嵌入企业整体资本运作框架,通过前端诊断、中端撮合、后端衔接和动态风险管理,帮助新三板企业在不稀释控制权的前提下,实现设备升级与产能扩张的融资目标。企业在实操中应坚持租赁物真实合规底线,审慎设计增信与还款安排,并充分利用专业机构的资源整合能力,方能在多元融资路径中作出最优选择。
如若转载,请注明出处:http://www.byzx-robot.com/product/62.html
更新时间:2026-11-21 08:38:16